Der Angebots- und Nachfrageindikator bestätigt im zweiten Quartal 2026 die zentrale Entwicklung am Schweizer Wohneigentumsmarkt: Das Angebot bleibt knapp und die Nachfrage hoch. Allerdings zeigen sich zwischen den verschiedenen Marktsegmenten und Regionen zunehmend Unterschiede.
In Kürze
- Anhaltende Knappheit bei Stockwerkeigentum und Einfamilienhäusern
- Nachfrageüberhang bei Stockwerkeigentum leicht gestiegen
- Leichte Entspannung im Segment der Einfamilienhäuser
- Hohe regionale Unterschiede mit besonders angespannten Märkten rund um Zürich und Zug
- Erste Hinweise auf Sättigungseffekte in einzelnen Hochpreisregionen
Für Verkäufer bleiben die Marktbedingungen insgesamt attraktiv. Käufer profitieren vereinzelt von einer etwas grösseren Auswahl als in den Vorquartalen, treffen vielerorts aber weiterhin auf ein begrenztes Angebot und starke Konkurrenz.
Zum Indikator
Raiffeisen Immobilienmakler publiziert quartalsweise einen Angebots- und Nachfrageindikator für den Schweizer Wohneigentumsmarkt. Grundlage ist das Verhältnis zwischen aktiven Suchabonnements auf Immobilienportalen als Indikator für die Nachfrage und den ausgeschriebenen Objekten als Mass für das Angebot.
Der Indikator wird getrennt für Einfamilienhäuser (EFH) und Stockwerkeigentum (STWE) sowie für 101 Schweizer Arbeitsmarktregionen ausgewiesen. Treffen viele Interessenten auf wenige Objekte, deutet dies auf eine hohe Marktknappheit hin. Umgekehrt verbessert ein grösseres Angebot die Position potenzieller Käufer.
Stockwerkeigentum (STWE)
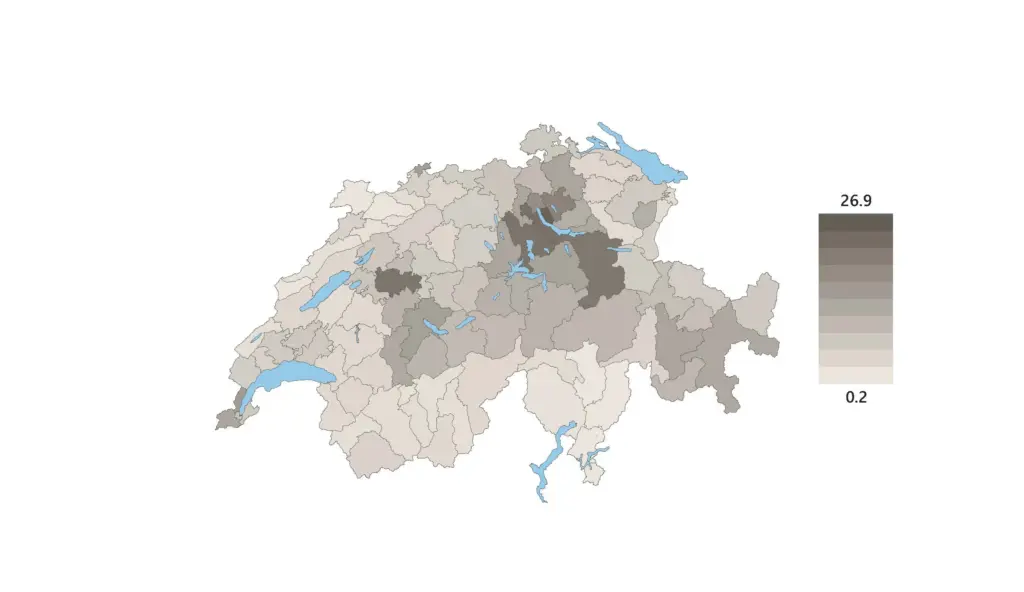
Beim Stockwerkeigentum hat sich die bereits angespannte Marktsituation im zweiten Quartal 2026 nochmals leicht verschärft. Die Angebotsquote sank von 1,87 % auf 1,82 %, während die Nachfragequote von 6,55 % auf 6,43 % zurückging. Da das Angebot stärker zurückging als die Nachfrage, nahm der Nachfrageüberhang leicht zu.
Die Versorgungslage bleibt damit angespannt. Nach wie vor trifft ein begrenztes Angebot auf eine hohe Zahl kaufbereiter Interessenten. Entsprechend setzte sich die positive Preisentwicklung fort. Die Preise für Stockwerkeigentum stiegen im zweiten Quartal 2026 um rund 1 %.
Quelle: Meta-Sys, Realmatch360, Raiffeisen Economic Research
Regionale Unterschiede
Die grösste Knappheit zeigt sich weiterhin in den wirtschaftlich starken Regionen der Schweiz. Besonders ausgeprägt ist der Nachfrageüberhang an beiden Ufern des Zürichsees sowie im Kanton Zug. Diese Regionen vereinen eine hohe Arbeitsplatzdichte, attraktive Wohnlagen und ein begrenztes Angebot an Wohneigentum.
In ländlicheren Regionen der Westschweiz sowie in Teilen des Tessins fällt die Nachfrage etwas geringer aus. Dennoch bleiben die Märkte auch dort vielerorts ausgeglichen bis knapp versorgt. Die schweizweite Angebotsknappheit stützt das Preisniveau über zahlreiche Regionen hinweg.
Einfamilienhäuser (EFH)
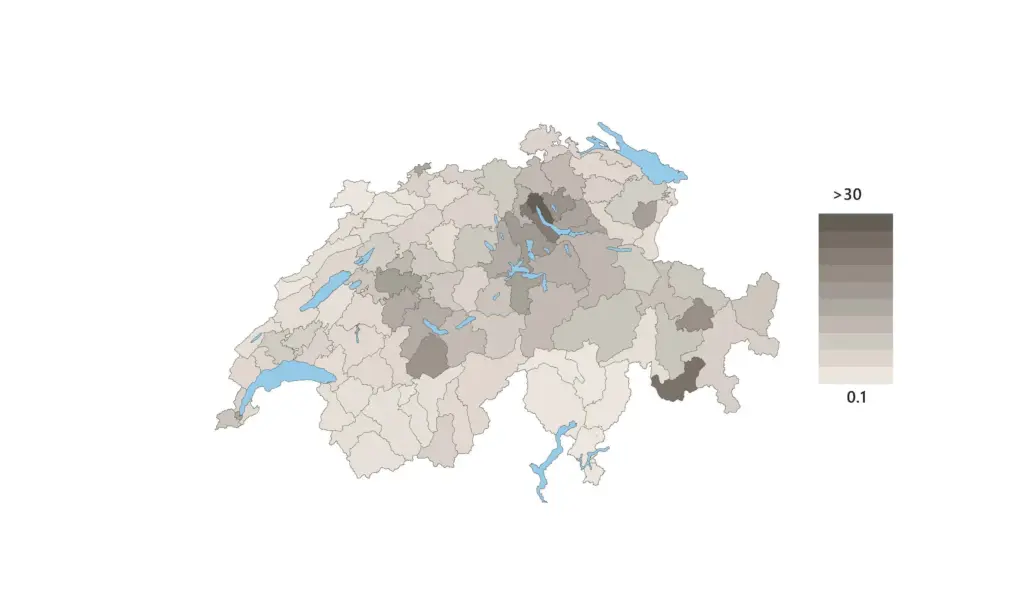
Auch der Markt für Einfamilienhäuser bleibt von einem Nachfrageüberhang geprägt. Im zweiten Quartal 2026 zeigte sich jedoch eine leichte Entspannung. Die Angebotsquote ging von 2,62 % auf 2,61 % zurück, während die Nachfragequote von 7,78 % auf 7,62 % sank.
Die Nachfrage liegt damit weiterhin deutlich über dem Angebot, gleichzeitig hat sich die Marktanspannung gegenüber dem Vorquartal leicht reduziert. Dies zeigt sich auch in der Preisentwicklung. Nach den starken Preisanstiegen der vergangenen Jahre legten die Preise für Einfamilienhäuser im zweiten Quartal eine Verschnaufpause ein.
Quelle: Meta-Sys, Realmatch360, Raiffeisen Economic Research
Regionale Unterschiede
Die höchste Nachfrage findet sich weiterhin in den wirtschaftlich starken Regionen rund um Zürich. Dort treffen besonders viele Kaufinteressentinnen und -interessenten auf ein sehr begrenztes Angebot.
Ebenfalls hohe Nachfrageüberhänge weisen bekannte Tourismusregionen wie das Berner Oberland oder das Oberengadin auf. Die Kombination aus attraktiven Lagen und knappen Angeboten sorgt dort weiterhin für intensive Konkurrenz unter den Kaufwilligen.
Vergleichsweise schwächer präsentiert sich die Nachfrage in verschiedenen ländlichen Regionen des Tessins, der Westschweiz sowie der Nordwestschweiz.
Auffällig ist zudem die Entwicklung in einzelnen Hochpreisregionen der Innerschweiz. Trotz weiterhin hoher Nachfrage steigen die Preise dort weniger stark als im Schweizer Durchschnitt. Das bereits sehr hohe Preisniveau begrenzt zunehmend den Kreis einer potenziellen Käuferschaft und deutet auf erste Sättigungseffekte hin.
Fazit
Der Schweizer Wohneigentumsmarkt bleibt auch im zweiten Quartal 2026 von einer strukturellen Angebotsknappheit geprägt. Während sich die Knappheit bei Stockwerkeigentum leicht verschärft hat, zeigt sich bei Einfamilienhäusern eine moderate Entspannung auf hohem Niveau.
Die regionalen Unterschiede bleiben erheblich. Besonders in wirtschaftlich starken Zentren und beliebten Wohnregionen übersteigt die Nachfrage das verfügbare Angebot weiterhin deutlich. Für Eigentümer und Eigentümerinnen, die einen Verkauf planen, bleiben die Voraussetzungen damit günstig. Alle, die sich für einen Immobilienkauf interessieren, müssen sich dagegen vielerorts weiterhin auf einen intensiven Wettbewerb einstellen.
Das könnte Sie auch interessieren
Angebots- und Nachfrageindikator für Wohneigentum – Q2 2026
Der Angebots- und Nachfrageindikator bestätigt im zweiten Quartal 2026 die zentrale Entwicklung am Schweizer Wohneigentumsmarkt: Das Angebot bleibt knapp und die Nachfrage hoch. Allerdings zeigen…
Mit dem Zug in 15 Minuten ins Zentrum von Lugano
Lugano ist das wirtschaftliche und kulturelle Zentrum des Südkantons Tessin. Viele Arbeitsplätze, Behörden, Schulen und kulturelle Einrichtungen konzentrieren sich rund um den Bahnhof Lugano und…
Nebenkosten beim Immobilienkauf
Der Kauf eines Eigenheims ist ein grosser finanzieller Schritt. Neben dem Kaufpreis entstehen jedoch weitere einmalige und laufende Kosten, die in der Budgetplanung berücksichtigt werden…