L’indicatore della domanda e dell’offerta conferma nel secondo trimestre del 2026 la principale tendenza del mercato svizzero delle abitazioni di proprietà: l’offerta rimane scarsa e la domanda elevata. Tuttavia, si registrano differenze sempre più marcate tra i diversi segmenti di mercato e tra le diverse regioni.
In sintesi
- Persistente carenza di proprietà per piani e case unifamiliari
- Leggero aumento dell’eccesso di domanda per le proprietà per piani
- Lieve distensione nel segmento delle case unifamiliari
- Elevate differenze regionali con mercati particolarmente tesi nell’area di Zurigo e Zugo
- Prime indicazioni di effetti di saturazione in alcune regioni con prezzi elevate
Per i venditori, le condizioni di mercato rimangono complessivamente interessanti. Gli acquirenti beneficiano talvolta di una scelta leggermente più ampia rispetto ai trimestri precedenti, ma in molte località continuano a incontrare un’offerta limitata e una forte concorrenza.
Informazioni sull’indicatore
Gli agenti immobiliari Raiffeisen pubblicano trimestralmente un indicatore della domanda e dell’offerta relativo al mercato svizzero delle abitazioni di proprietà. Il dato si basa sul rapporto tra gli abbonamenti di ricerca attivi sui portali immobiliari, intesi come indicatori della domanda, e gli immobili pubblicizzati, intesi come misura dell’offerta.
L’indicatore viene elaborato separatamente per case unifamiliari e proprietà per piani (PPP) nonché per 101 bacini d’impiego svizzeri. Se molti interessati si contendono pochi immobili, ciò indica un’elevata scarsità sul mercato. Al contrario, un’offerta più ampia migliora la posizione dei potenziali acquirenti.
Proprietà per piani (PPP)
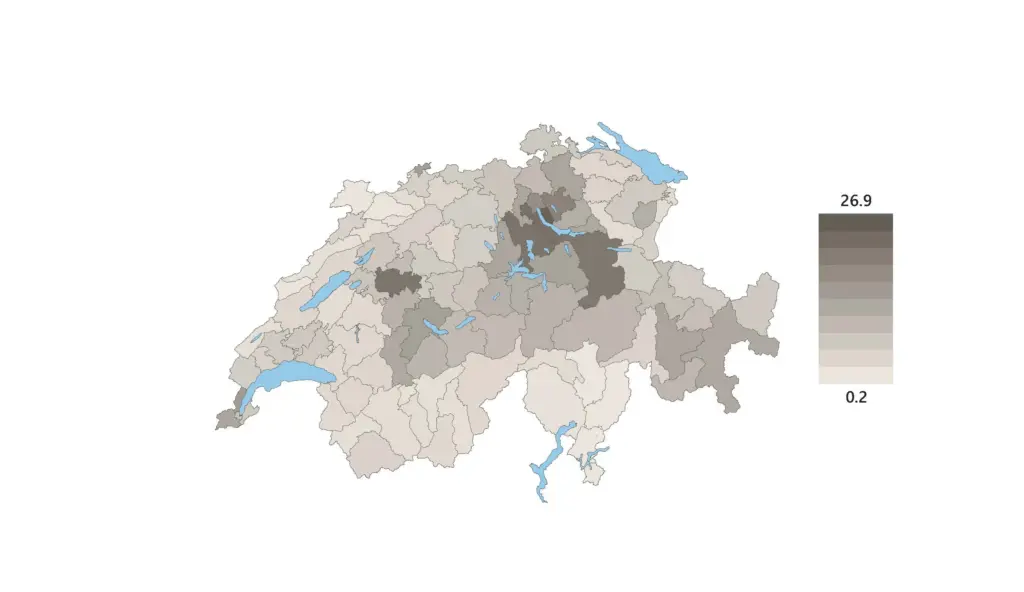
Per quanto riguarda la proprietà per piani, la situazione di mercato, già tesa, si è ancora leggermente aggravata nel secondo trimestre 2026. La quota di offerta è scesa dall’1.87% all’1.82%, mentre la quota di domanda è scesa dal 6.55% al 6.43%. Poiché l’offerta è diminuita più della domanda, l’eccesso di domanda è leggermente aumentato.
La situazione dell’offerta rimane quindi tesa. Un’offerta limitata continua a scontrarsi con un numero elevato di persone interessate all’acquisto. Di conseguenza, è proseguito l’andamento positivo dei prezzi. Nel secondo trimestre 2026 i prezzi delle proprietà per piani sono aumentati dell’1% circa.
Differenze regionali
La maggiore carenza continua a registrarsi nelle regioni economicamente forti della Svizzera. L’eccesso di domanda è particolarmente marcato sulle due sponde del Lago di Zurigo e nel Canton Zugo. Queste regioni presentano un’elevata densità di posti di lavoro, zone residenziali attraenti e un’offerta limitata di abitazioni di proprietà.
Nelle regioni più rurali della Svizzera occidentale e in alcune zone del Ticino la domanda risulta leggermente inferiore. Ciononostante, anche in queste aree i mercati rimangono perlopiù equilibrati o caratterizzati da un’offerta scarsa. La scarsità dell’offerta a livello nazionale supporta il livello dei prezzi in numerose regioni.
Case unifamiliari
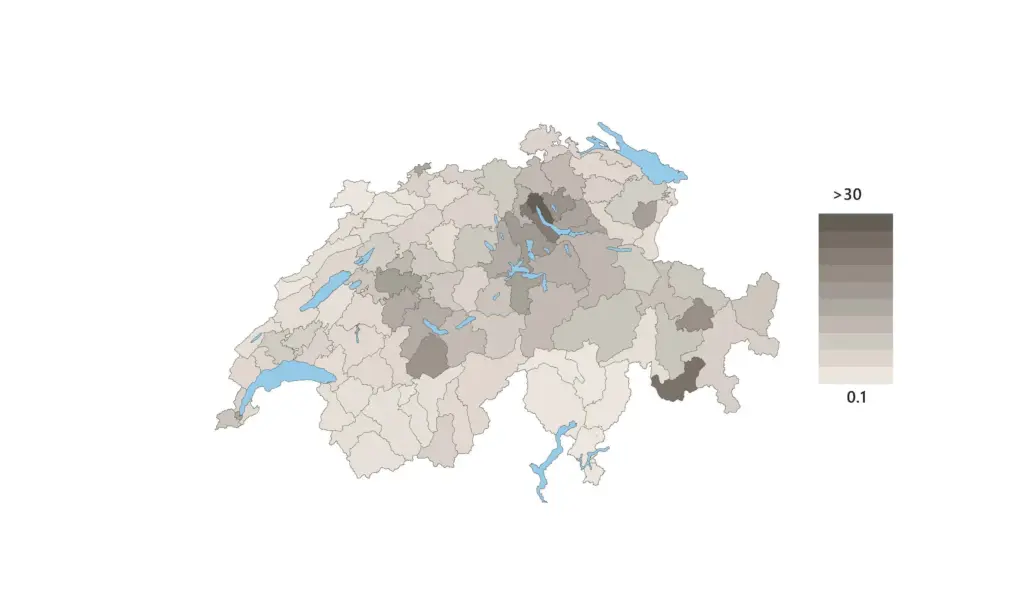
Anche il mercato delle case unifamiliari continua a essere caratterizzato da un eccesso di domanda. Nel secondo trimestre 2026 si è tuttavia registrata una leggera distensione. La quota di offerta è scesa dal 2.62% al 2.61%, mentre la quota di domanda è scesa dal 7.78% al 7.62%.
La domanda continua quindi a essere nettamente superiore all’offerta e al contempo la tensione del mercato si è leggermente ridotta rispetto al trimestre precedente. Ciò si riflette anche nell’andamento dei prezzi. Dopo il forte aumento dei prezzi degli ultimi anni, nel secondo trimestre i prezzi delle case unifamiliari si sono fermati a riprendere fiato.
Quelle: Meta-Sys, Realmatch360, Raiffeisen Economic Research
Differenze regionali
La domanda più elevata si registra ancora nelle regioni economicamente forti nell’area di Zurigo. In queste zone, un numero particolarmente elevato di potenziali acquirenti si confronta con un’offerta molto limitata.
Un elevato eccesso di domanda si registra anche in regioni turistiche note come l’Oberland bernese e l’Alta Engadina. La combinazione di posizioni interessanti e offerta limitata continua a determinare un’intensa concorrenza tra i potenziali acquirenti.
La domanda risulta invece più debole in diverse regioni rurali del Ticino e della Svizzera occidentale e nord-occidentale.
Colpisce inoltre l’andamento in alcune regioni della Svizzera centrale caratterizzate da prezzi elevati. Nonostante la domanda rimanga elevata, i prezzi in tali zone aumentano in misura minore rispetto alla media svizzera. Il livello dei prezzi, già molto elevato, limita sempre più la cerchia dei potenziali acquirenti e fa presagire i primi effetti di saturazione.
Conclusione
Il mercato svizzero delle abitazioni di proprietà rimane caratterizzato da una carenza strutturale dell’offerta anche nel secondo trimestre 2026. Mentre la carenza di proprietà per piani si è leggermente aggravata, per le case unifamiliari si registra una moderata distensione a livelli elevati.
Le differenze regionali rimangono notevoli. Soprattutto nei centri economicamente forti e nelle regioni residenziali più ambite, la domanda continua a superare nettamente l’offerta disponibile. Per i proprietari che intendono vendere le condizioni rimangono quindi favorevoli. Tutti coloro che sono interessati all’acquisto di un immobile, invece, devono ancora prepararsi a un’intensa concorrenza in molti luoghi.
Anche questo potrebbe interessarvi
Indicatore della domanda e dell’offerta per le abitazioni di proprietà – T2 2026
L’indicatore della domanda e dell’offerta conferma nel secondo trimestre del 2026 la principale tendenza del mercato svizzero delle abitazioni di proprietà: l’offerta rimane scarsa e…
Raggiungere in treno il centro di Lugano in 15 minuti
Lugano rappresenta il centro economico e culturale del Ticino, il cantone meridionale. Numerosi posti di lavoro, autorità, scuole e istituzioni culturali si concentrano infatti attorno…
Spese accessorie per l’acquisto di un immobile
L’acquisto di un’abitazione di proprietà rappresenta un passo finanziario importante. Oltre al prezzo d’acquisto vi sono tuttavia altri costi una tantum e correnti che dovrebbero…