Au deuxième trimestre 2026, l’indicateur de l’offre et de la demande confirme la tendance principale du marché suisse de la propriété du logement: L’offre reste faible et la demande, élevée. Toutefois, il existe des écarts croissants entre les différents segments de marché et régions.
En bref
- L’offre de propriétés par étages (PPE) et de maisons individuelles reste insuffisante face à la demande
- La pénurie de logements en propriété s’est encore légèrement accentuée dans le segment des PPE
- Légère détente dans le segment des maisons individuelles
- Fortes disparités régionales avec des marchés particulièrement tendus autour de Zurich et Zoug
- Premiers signes d’effets de saturation dans certaines régions à prix élevés
Dans l’ensemble, les conditions du marché restent attractives pour les vendeuses et vendeurs. Quant aux acheteuses et acheteurs, ils bénéficient, dans certains cas, d’un choix un peu plus vaste qu’au cours des trimestres précédents, mais restent confrontés à une offre limitée et à une forte concurrence.
A propos de l’indicateur
Chaque trimestre, Raiffeisen Agents immobiliers publie un indicateur de l’offre et de la demande pour le marché suisse de la propriété du logement.
Celui-ci repose sur le rapport entre les alertes de recherche actives sur les portails immobiliers, qui reflètent la demande, et les biens mis en vente, qui représentent l’offre.
L’indicateur distingue les maisons individuelles (MI) et les propriétés par étages (PPE), ainsi que 101 bassins d’emploi à travers la Suisse. Lorsqu’un grand nombre d’acquéreurs potentiels se disputent un nombre limité de biens, cela traduit une situation de pénurie sur le marché. À l’inverse, une offre plus abondante renforce la position des acheteurs.
Propriété par étages (PPE)
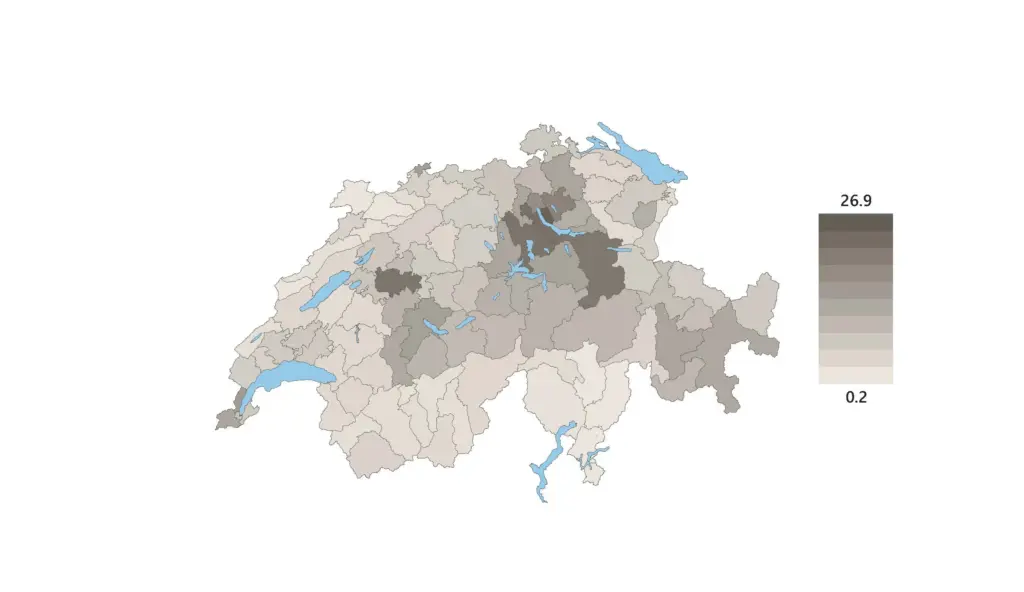
Pour les propriétés par étages, la tension sur le marché s’est encore légèrement intensifiée au deuxième trimestre 2026. Le ratio de l’offre a baissé de 1,87% à 1,82%, tandis que le ratio de la demande a reculé de 6,55% à 6,43%.
L’offre ayant diminué plus fortement que la demande, l’excédent de celle-ci s’est légèrement accru.
Le marché demeure ainsi tendu, avec un nombre élevé d’acquéreurs potentiels confrontés à une offre restreinte. Dans ce contexte, la hausse des prix s’est poursuivie, les propriétés par étages enregistrant une progression d’environ 1 % au deuxième trimestre 2026.
Quelle: Meta-Sys, Realmatch360, Raiffeisen Economic Research
Différences régionales
La pénurie la plus marquée continue de se manifester dans les régions économiquement fortes de Suisse. La demande excédentaire est particulièrement élevée sur les deux rives du lac de Zurich ainsi que dans le canton de Zoug. Ces régions combinent en effet une forte concentration d’emplois, une grande attractivité résidentielle et une offre limitée de logements à vendre.
Dans les régions plus rurales de Suisse romande ainsi que dans certaines parties du Tessin, la demande est un peu plus faible. Pourtant, les marchés y restent principalement équilibrés, voire en légère pénurie. La rareté de l’offre à l’échelle nationale soutient le niveau des prix dans de nombreuses régions.
Maisons individuelles (MI)
Le marché des maisons individuelles reste également caractérisé par une demande supérieure à l’offre.
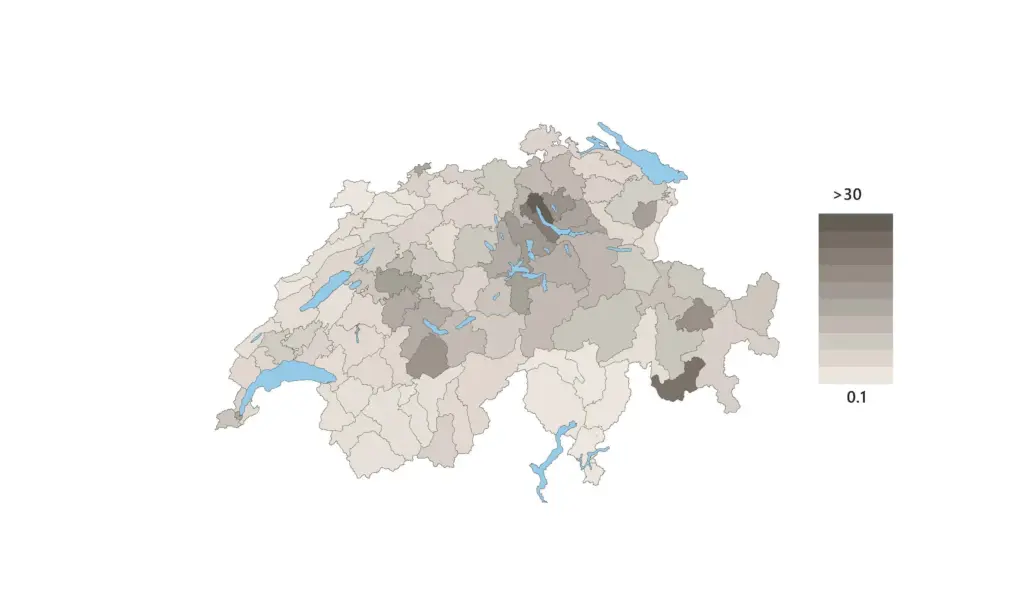
Toutefois, une légère détente a été observée au deuxième trimestre 2026. Le ratio de l’offre a reculé de 2,62% à 2,61%, tandis que le ratio de la demande a baissé de 7,78% à 7,62%.
La demande reste ainsi nettement supérieure à l’offre, mais la tension sur le marché s’est légèrement atténuée par rapport au trimestre précédent. Cela se reflète également dans l’évolution des prix.
Après plusieurs années de forte progression, les prix des maisons individuelles se sont globalement stabilisés au cours du deuxième trimestre 2026.
Quelle: Meta-Sys, Realmatch360, Raiffeisen Economic Research
Différences régionales
La demande la plus élevée concerne toujours les régions économiquement fortes autour de Zurich. Un grand nombre d’acheteuses et acheteurs potentiels s’y disputent une offre très limitée.
Les régions touristiques prisées, telles que l’Oberland bernois et la Haute-Engadine, présentent également une forte demande excédentaire. La combinaison d’emplacements très recherchés et d’un nombre limité de biens disponibles continue d’y alimenter une concurrence soutenue entre acheteurs.
La demande est comparativement plus faible dans différentes régions rurales du Tessin, de Suisse romande et de Suisse du Nord-Ouest. Une évolution intéressante s’observe également dans certaines régions de Suisse centrale où les prix atteignent des niveaux particulièrement élevés. Bien que la demande y demeure soutenue, la croissance des prix tend à ralentir par rapport à la moyenne nationale. Les niveaux de prix déjà très élevés réduisent progressivement le nombre d’acquéreurs potentiels et laissent apparaître les premiers signes d’un marché arrivant à saturation.
Conclusion
Au deuxième trimestre 2026, le marché suisse de la propriété du logement reste marqué par une pénurie structurelle de l’offre.
Alors que la rareté des propriétés par étages s’est encore légèrement accentuée, le segment des maisons individuelles a montré quelques signes de détente, tout en restant à un niveau de tension élevé.
Les disparités régionales restent toutefois importantes. La demande dépasse encore nettement l’offre disponible, en particulier dans les centres économiquement forts et les régions résidentielles populaires. Les conditions restent donc favorables pour les propriétaires qui prévoient de vendre. En revanche, quiconque souhaite acheter un bien immobilier doit encore s’attendre à une concurrence acharnée dans de nombreuses régions.
Ceci pourrait également vous intéresse
Indicateur de l’offre et de la demande en propriété du logement – 2e trimestre 2026
Au deuxième trimestre 2026, l’indicateur de l’offre et de la demande confirme la tendance principale du marché suisse de la propriété du logement: L’offre reste…
À 15 minutes du centre de Lugano en train
Lugano constitue un pôle économique et culturel majeur du canton du Tessin. Autour de la gare de Lugano et du centre-ville se concentrent de nombreux…
Frais annexes lors de l’achat d’un bien immobilier
L’acquisition d’un logement en propriété constitue une étape financière importante. Outre le prix d’achat, d’autres frais uniques et récurrents doivent être pris en compte dans…