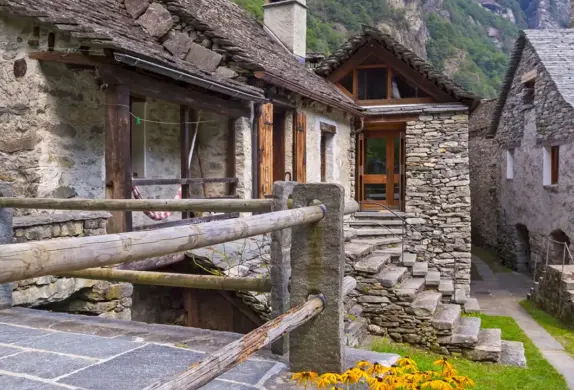
Acheter une maison ou un appartement de vacances en Suisse
Le guide complet à l’intention des acheteuses et acheteurs
Qu’il s’agisse d’un refuge loin du quotidien trépidant, d’un point de chute pour les amatrices et amateurs de sports d’hiver et d’été ou d’un investissement destiné à la location ou à un usage personnel : nombreux sont les Suisses et les Suissesses qui rêvent d’acquérir une résidence secondaire dans leur propre pays. L’achat d’une propriété de vacances étant soumis à des règles spécifiques, nous vous présentons ci-dessous les éléments à prendre en compte pour que votre rêve devienne réalité.
Bref aperçu
Thématique
Les meilleures régions
Financement
Règles
Facteurs de réussite
Les points essentiels
Grisons, Valais, Tessin, Oberland bernois, Suisse centrale et régions lacustres prisées.
Les exigences en matière de fonds propres sont généralement plus élevées que pour une résidence principale. Les avoirs de prévoyance ne peuvent pas être utilisés pour financer une résidence secondaire.
Se renseigner suffisamment tôt sur la législation relative aux résidences secondaires, les réglementations locales en matière de location, les spécificités de la propriété par étages ainsi que les implications fiscales.
Une bonne connaissance du marché local, un projet d’utilisation clairement défini et une évaluation réaliste des coûts.
Thématique | Les points essentiels |
|---|---|
Les meilleures régions | Grisons, Valais, Tessin, Oberland bernois, Suisse centrale et régions lacustres prisées. |
Financement | Les exigences en matière de fonds propres sont généralement plus élevées que pour une résidence principale. Les avoirs de prévoyance ne peuvent pas être utilisés pour financer une résidence secondaire. |
Règles | Se renseigner suffisamment tôt sur la législation relative aux résidences secondaires, les réglementations locales en matière de location, les spécificités de la propriété par étages ainsi que les implications fiscales. |
Facteurs de réussite | Une bonne connaissance du marché local, un projet d’utilisation clairement défini et une évaluation réaliste des coûts. |
Les régions de vacances les plus prisées de Suisse
Lors de l’achat d’une maison ou d’un appartement de vacances en Suisse, certaines régions figurent parmi les destinations les plus recherchées.: Les Grisons, le Valais, le Tessin, l’Oberland bernois, la Suisse centrale et les célèbres régions lacustres séduisent par leur cadre de vie, leur attractivité touristique et leur accessibilité. Les localités qui permettent de profiter du bien tout au long de l’année sont particulièrement appréciées.
Dans les Grisons, l’Engadine, Lenzerheide, Flims, Arosa, Davos et Saint-Moritz comptent parmi les destinations les plus convoitées. En Valais, Zermatt, Saas Fee, Crans-Montana et Verbier sont très populaires. Le Tessin convainc avec Ascona, Locarno, Lugano et ses vallées.
Pour l’hiver, les domaines skiables comme Davos Klosters, Saint-Moritz, Arosa Lenzerheide, Zermatt, Saas Fee, Engelberg, Andermatt, Grindelwald ou Adelboden figurent parmi les plus recherchées. En été et en automne, les régions de randonnée et de VTT, les destinations lacustres ainsi que les vallées méridionales bénéficiant d’un climat ensoleillé suscitent un vif intérêt.
Cette attractivité a toutefois un impact sur les prix. Dans les régions les plus prisées, l’offre est limitée, la demande soutenue et les conditions de financement parfois plus exigeantes. Les destinations moins connues constituent souvent une alternative intéressante, offrant davantage de surface habitable, un environnement plus calme et des opportunités d’achat plus accessibles. On peut notamment citer le Val Müstair en alternative à Saint-Moritz, la Surselva à la place de Flims-Laax, la région de Conches plutôt que Zermatt, le Valle di Blenio au lieu d’Ascona ou les vallées latérales de l’Oberland bernois en remplacement de Grindelwald.
Définir ses besoins : budget, type de bien et emplacement
La réussite d’un projet d’acquisition d’une résidence de vacances repose avant tout sur une définition claire de vos besoins. Avant même les premières visites, il est essentiel de déterminer le type de bien, l’environnement et le mode de vie recherchés.
Si vous aspirez au calme, à la nature et à l’intimité, une maison de vacances isolée, un mayen, un chalet d’alpage ou un rustico peuvent constituer des solutions particulièrement attrayantes. À l’inverse, si vous privilégiez la proximité des restaurants, des remontées mécaniques, des commerces et des infrastructures de loisirs, un appartement situé dans une destination touristique bien desservie comme Davos, Saint-Moritz, Zermatt, Arosa, Grindelwald ou Ascona répondra généralement davantage à vos attentes.
Un appartement de vacances présente souvent l’avantage d’une gestion simplifiée. L’entretien des parties communes, le service hivernal et certaines prestations techniques sont généralement pris en charge par la copropriété. En contrepartie, les possibilités d’aménagement sont plus limitées et les décisions doivent s’inscrire dans le cadre des règles de la propriété par étages.
Une maison de vacances offre quant à elle davantage d’intimité, d’espace et d’autonomie. Cette indépendance implique toutefois des responsabilités accrues en matière d’entretien, de gestion des extérieurs, de déneigement et de maintenance du bâtiment.
Les biens atypiques tels que les mayens, les chalets d’alpage ou les rustici séduisent par leur authenticité et leur caractère unique. Ils présentent toutefois des spécificités architecturales, techniques et juridiques qui méritent une attention particulière. Avant toute acquisition, il convient notamment d’examiner les conditions d’accès, l’approvisionnement en eau et en électricité, l’évacuation des eaux usées, le système de chauffage, la connexion Internet, les conditions d’enneigement ainsi que les éventuels risques naturels ou contraintes liées à la protection du patrimoine. Il est également recommandé de vérifier les possibilités de transformation, d’agrandissement ou de rénovation du bien.
L’emplacement doit aussi être évaluée avec pragmatisme. Une maison isolée peut être un rêve en été, mais en hiver, elle n’est accessible qu’en véhicule tout-terrain, en chaînes à neige ou à pied. À l’inverse, un appartement situé au cœur d’une station touristique bénéficie généralement d’une excellente accessibilité et d’un bon potentiel locatif, mais peut impliquer davantage d’animation, des charges plus élevées et une intimité moindre.
Conseil : évaluez l’accessibilité non seulement en été, mais aussi dans des conditions proches de celles que vous rencontrerez réellement, par exemple un vendredi soir de janvier, lorsque les routes sont enneigées. Vous saurez alors si l’emplacement correspond durablement à vos attentes.
Définir l’usage de votre résidence de vacances :
Décidez avant l’achat si le bien est principalement destiné à un usage personnel, s’il doit combiner usage propre et location ou s’il constitue un placement.
-
Si la résidence est principalement destinée à votre usage personnel, la qualité de vie, l’attachement au lieu et la facilité d’accès doivent constituer les principaux critères de décision. Il est notamment judicieux de s’interroger sur la fréquence réelle d’utilisation du bien, le temps de trajet nécessaire pour des séjours de courte durée ainsi que son adéquation à vos besoins futurs.
-
De nombreux propriétaires choisissent de louer leur résidence de vacances durant certaines périodes afin de contribuer au financement des frais courants. Cette approche peut s’avérer pertinente, à condition d’être préparée avec soin. La gestion des réservations, l’accueil des hôtes, la remise des clés, le nettoyage, les décomptes, les taxes de séjour, les assurances et l’entretien doivent être organisés de manière fiable et professionnelle.
-
Lorsque l’objectif principal est la recherche de rendement, une analyse financière rigoureuse est indispensable. Les résidences de vacances sont soumises à des variations saisonnières, à des périodes potentielles de vacance locative ainsi qu’à des coûts d’entretien souvent plus élevés que ceux d’une résidence principale. Il est dès lors recommandé d’établir des projections réalistes en tenant compte notamment des revenus locatifs escomptés, du taux d’occupation prévisible, des frais de commercialisation, des coûts de nettoyage, de l’ameublement, des investissements de remplacement, des taxes et des différentes charges d’exploitation et de gestion.
Où trouver le bien qui vous convient ?
Les résidences de vacances sont proposées sur les principaux portails immobiliers, par l’intermédiaire d’agents immobiliers locaux, de banques, de communes ou encore via des réseaux régionaux et des contacts établis sur place. Dans les destinations les plus recherchées, les biens les plus attractifs ne bénéficient toutefois pas toujours d’une large visibilité sur le marché. Une bonne connaissance du marché local et un réseau de proximité peuvent dès lors constituer des atouts déterminants.
Avant de vous engager dans un projet d’acquisition, vérifiez si la commune est concernée par la loi sur les résidences secondaires, s’il ne s’agit pas d’un logement créé selon l’ancien droit ou s’il existe des restrictions d’utilisation inscrites au registre foncier où des règles locales régissant la location de courte durée. Il convient également d’examiner attentivement les frais annexes, l’état du fonds de rénovation ainsi que les travaux de rénovation déjà planifiés.
Dans les communes où la part de résidences secondaires dépasse 20 %, la réalisation de nouvelles résidences secondaires est en principe soumise à des restrictions. Les logements créés selon l’ancien droit bénéficient toutefois, depuis le 1er octobre 2024, de règles plus souples en matière de transformation, de démolition et de reconstruction. Les possibilités effectives dépendent néanmoins de la situation particulière du bien et de la réglementation applicable dans la commune concernée.
-
lors de l’acquisition d’une résidence de vacances, il est essentiel d’évaluer le contexte local dans son ensemble et non uniquement l’adresse du bien. À quelques kilomètres de distance, les règles d’aménagement, la proportion de résidences secondaires, les conditions de location ou encore les taxes touristiques peuvent varier sensiblement.
Avantages et inconvénients d’un logement de vacances
Posséder sa propre résidence de vacances offre une grande liberté ainsi qu’un lieu de séjour durablement disponible. Vous bénéficiez d’un environnement familier, pouvez laisser vos effets personnels sur place et profitez pleinement de vos séjours sans devoir organiser un nouvel hébergement à chaque visite. Pour les personnes qui fréquentent régulièrement une même région, que ce soit pour du ski de fond à Davos, du ski à Saint-Moritz, de la randonnée dans l’Oberland bernois ou pour profiter du soleil au Tessin, cet ancrage peut représenter un véritable gain de confort et de qualité de vie.
Un autre avantage réside dans le potentiel locatif. Un appartement ou une maison idéalement situés dans une destination touristique prisée peuvent générer des revenus complémentaires intéressants. Les propriétés disposant d’une bonne accessibilité, d’un balcon ou d’une terrasse, de places de stationnement et d’équipements modernes, et se situant à proximité des remontées mécaniques, d’un lac ou du centre du village sont particulièrement recherchées.
En contrepartie, une résidence de vacances engendre des charges récurrentes indépendamment de son niveau d’occupation. Les intérêts hypothécaires, les amortissements, les assurances, les impôts, l’électricité, le chauffage, la gestion, les taxes de séjour, internet, le nettoyage, les réparations et les contributions au fonds de rénovation doivent être assumés même lorsque le bien n’est pas utilisé. En outre, la location touristique implique aujourd’hui des exigences élevées en matière de disponibilité, de qualité de service et de réactivité.
Financement : des exigences plus élevées que pour une résidence principale
Le financement d’une résidence de vacances obéit généralement à des critères plus stricts que celui d’un logement occupé à titre principal par son propriétaire. En raison du risque perçu comme plus élevé et du caractère non essentiel du bien, les établissements financiers appliquent souvent des exigences renforcées en matière de fonds propres et de capacité financière.
Les banques financent généralement une part moins importante de la valeur du bien que dans le cas d’une résidence principale, ce qui implique un apport de fonds propres plus élevé de la part de l’acquéreur.
De quelle part de fonds propres ai-je besoin?
Selon l’établissement financier et le type de bien, le financement accordé représente souvent entre 50 % et 70 % de la valeur du marché. Les acheteurs doivent donc généralement disposer de 30 % à 50 % de fonds propres.
Les avoirs du 2e pilier et du pilier 3a ne peuvent pas être utilisés pour financer un bien de vacances l’encouragement à la propriété du logement étant réservé aux logements occupés par leur propriétaire à titre de résidence principale.
La capacité financière de l’acquéreur fait également l’objet d’un examen rigoureux. En règle générale, l’ensemble des charges liées au logement ne devrait pas dépasser environ un tiers du revenu brut.
-
un appartement de vacances coûte CHF 900’000. La banque accepte de financer 65 % de sa valeur. L’hypothèque s’élève alors à CHF 585’000 et les fonds propres requis à CHF 315’000. À cela s’ajoutent les frais d’acquisition, l’ameublement, les éventuels travaux de rénovation ainsi qu’une réserve pour les dépenses imprévues.
Règles locales en matière de location
Les réglementations applicables à la location de logements de vacances varient fortement selon les cantons et les communes.
Il n’existe pas de taxe de séjour uniforme à l’échelle de la Suisse. Selon la localité concernée, des taxes de séjour, des taxes d’hébergement ou encore des contributions destinées à promouvoir le tourisme peuvent s’appliquer. Dans de nombreuses communes, ces taxes sont perçues par nuitée, tandis que d’autres prévoient des forfaits.
Puis-je louer un appartement de vacances sur Airbnb ?
La location via des plateformes telles qu’Airbnb ou Booking.com est souvent possible, mais certaines règles doivent être respectées. Les propriétaires doivent notamment vérifier si les taxes de séjour sont prélevées automatiquement par la plateforme ou s’ils doivent les facturer et les déclarer eux-mêmes. Par ailleurs, les communes peuvent prévoir des obligations de déclaration, des normes minimales ou des restrictions pour les locations de courte durée.
La taxe sur la valeur ajoutée est également importante. Au-delà d’un certain chiffre d’affaires, l’assujettissement à la TVA est obligatoire. Pour les propriétaires privés possédant un seul objet, ce seuil n’est souvent pas pertinent, mais il l’est en revanche lorsqu’il est question de plusieurs biens ou d’une gestion professionnelle.
Impôts : à quoi faut-il veiller ?
Un bien immobilier de vacances peut avoir des conséquences fiscales à plusieurs niveaux. Les revenus locatifs sont en principe imposables. Par ailleurs, la valeur fiscale du bien est prise en compte dans le calcul de l’impôt sur la fortune. En contrepartie, les intérêts hypothécaires ainsi que les frais d’entretien destinés à maintenir la valeur du bien peuvent généralement être déduits.
En cas d’usage mixte, à savoir lorsqu’un bien est utilisé à la fois par son propriétaire et mis en location, il est important de documenter clairement cette répartition à des fins fiscales.
Lors de la vente du bien, un impôt sur les gains immobiliers peut également être dû. Son montant dépend notamment du canton concerné et de la durée de détention du bien. Les règles fiscales variant fortement d’un canton et d’une commune à l’autre, il est judicieux de demander conseil avant l’achat. C’est particulièrement important en cas de biens immobiliers situés dans un autre canton, de projet de location, d’une avance d’hoirie, de domiciles fiscaux différents au sein du couple ou d’une donation ou transmission ultérieure aux enfants.
Propriétés par étages : règles, coûts et exemple financier
De nombreux appartements de vacances sont acquis sous la forme d’une propriété par étages (PPE). Concrètement, vous êtes propriétaire de votre logement, tout en partageant avec les autres copropriétaires certains éléments communs de l’immeuble, tels que la toiture, la façade, les cages d’escalier, l’ascenseur, le chauffage, les conduites techniques, les espaces verts ou encore le garage souterrain.
Avant l’achat, il est recommandé de vérifier le règlement, les procès-verbaux des dernières assemblées des copropriétaires, les comptes annuels, le budget, le fonds de rénovation, les rénovations prévues et les règles concernant la location de courte durée.
En Suisse, la constitution d’un fonds de rénovation n’est pas obligatoire sur le plan légal, mais elle est fortement recommandée. Dans la pratique, les versements annuels représentent souvent entre 0,2 et 0,5 % de la valeur d’assurance du bâtiment. Les montants effectivement nécessaires dépendent toutefois de l’état de l’immeuble et des travaux de rénovation à prévoir.
-
un immeuble comprenant des appartements de vacances présente une valeur d’assurance bâtiment de CHF 5’000’000. Une attribution annuelle de 0,4 % représente CHF 20’000 pour l’ensemble de la copropriété. Si vous détenez un appartement avec une quote-part de 100/1’000, vous en assumez 10 %. Votre contribution annuelle au fonds de rénovation s’élèvera donc à CHF 2’000. Si une rénovation de la toiture devait être réalisée pour un montant de CHF 300’000 et que le fonds ne disposait d’aucune réserve, une contribution extraordinaire de CHF 30’000 serait due pour cette même quote-part.
Calculer les frais d’entretien de manière réaliste
Dans le cas des résidences de vacances, les frais courants sont souvent sous-estimés. En règle générale, les frais d’entretien et les charges liées à un bien immobilier représentent environ 0,7 à 1,0 % de sa valeur chaque année, selon son âge, son état, son emplacement et son standard d’aménagement.
Pour les logements de vacances, ces coûts peuvent toutefois être plus élevés. Le chauffage, la protection contre le gel, le déneigement, la gestion de l’humidité, l’utilisation saisonnière ainsi que la rotation fréquente des occupants peuvent générer des dépenses supplémentaires.
Les principaux postes de coûts comprennent notamment les intérêts hypothécaires, l’amortissement, les assurances, l’électricité, le chauffage, l’eau, Internet, le nettoyage, la gestion, le service des clés, les réparations, l’ameublement, l’entretien des aménagements extérieurs, le déneigement, les taxes de séjour, les taxes communales, les contributions au fonds de rénovation ainsi que les impôts.
L’achat d’un rustico au Tessin peut s’avérer financièrement attractif, mais nécessiter des investissements importants liés à la toiture, à l’humidité, à l’accès ou aux installations techniques. À l’inverse, un appartement de vacances moderne à Lenzerheide peut engendrer des charges communes plus élevées tout en nécessitant moins d’entretien et d’investissement personnel.
Particularités juridiques pour les acheteuses et acheteurs étrangers
Pour les personnes domiciliées à l’étranger, la Lex Koller s’applique. Cette législation limite l’acquisition de biens immobiliers par des personnes à l’étranger. Les citoyennes et citoyens suisses ne sont pas concernés. Les logements de vacances destinés à des personnes domiciliées à l’étranger sont soumis à autorisation et à des contingents.
La pratique en matière d’autorisation variant selon les cantons, il est indispensable de clarifier ce point au préalable auprès de la commune concernée, du canton, d’un notaire ou d’un spécialiste. Cette démarche est particulièrement importante lorsque les acheteuses ou acheteurs résident à l’étranger, lorsque des sociétés sont impliquées ou lorsque le bien est destiné à un investissement.
Conclusion : acheter un logement de vacances ? Oui, mais avec un plan
Posséder sa propre maison ou son propre appartement de vacances en Suisse peut constituer un véritable choix de vie. Un logement de vacances peut contribuer à améliorer la qualité de vie tout en représentant une valeur patrimoniale durable.
Il offre un cadre propice aux moments partagés et peut conserver son attrait ainsi que sa valeur pendant de nombreuses années.
Toutefois, l’acquisition d’un logement de vacances est généralement plus complexe que celle d’une résidence principale. Une analyse rigoureuse des aspects financiers, juridiques et pratiques est donc essentielle afin de prendre une décision éclairée et d’éviter les mauvaises surprises.
Avantages
Lieu de retraite personnel dans un environnement familier
Qualité de vie accrue grâce à la proximité de la nature, des infrastructures sportives et des activités de loisirs
Potentiel de location intéressant lorsque l’emplacement est attractif et que la gestion est assurée de manière professionnelle
Valeur patrimoniale durable dans les régions recherchées où l’offre est limitée
Endroit pour la famille, les ami·e·s et les souvenirs
Inconvénients
Besoin en fonds propres généralement élevé, souvent compris entre 30 et 50 %
Utilisation des avoirs de prévoyance non autorisé pour le financement
Les frais courants sont dus indépendamment de l’utilisation.
Des réglementations ou restrictions locales peuvent limiter les possibilités d’utilisation
La demande, les prix et les possibilités de location varient selon les régions.
Avantages | Inconvénients |
|---|---|
Lieu de retraite personnel dans un environnement familier | Besoin en fonds propres généralement élevé, souvent compris entre 30 et 50 % |
Qualité de vie accrue grâce à la proximité de la nature, des infrastructures sportives et des activités de loisirs | Utilisation des avoirs de prévoyance non autorisé pour le financement |
Potentiel de location intéressant lorsque l’emplacement est attractif et que la gestion est assurée de manière professionnelle | Les frais courants sont dus indépendamment de l’utilisation. |
Valeur patrimoniale durable dans les régions recherchées où l’offre est limitée | Des réglementations ou restrictions locales peuvent limiter les possibilités d’utilisation |
Endroit pour la famille, les ami·e·s et les souvenirs | La demande, les prix et les possibilités de location varient selon les régions. |
La réussite d’un projet d’acquisition repose avant tout sur une préparation minutieuse. Commencez par définir clairement vos objectifs, votre budget, la région recherchée, votre mode d’utilisation ainsi que votre stratégie de financement. Vérifiez ensuite les règles locales applicables, les spécificités de la propriété par étages, les aspects fiscaux, les coûts d’entretien et le potentiel locatif du bien. Enfin, entourez-vous suffisamment tôt de spécialistes connaissant parfaitement le marché local.
Solidement ancré dans les régions qu’il dessert, Raiffeisen Agents immobiliers associe une excellente connaissance du marché local à une expertise immobilière reconnue. Que vous souhaitiez acquérir, vendre ou faire estimer un logement de vacances, vous bénéficiez d’un accompagnement tenant compte de l’emplacement, de l’usage prévu, du potentiel du bien et des spécificités de la commune concernée.
Avec une préparation adéquate, la recherche d’un logement de vacances devient un projet maîtrisé et réfléchi, plutôt qu’une démarche comportant des incertitudes. Notre checklist récapitule les principaux points à prendre en considération avant l’achat :
Ceci pourrait également vous intéresser
Acheter une maison ou un appartement de vacances
Le guide complet à l’intention des acheteuses et acheteurs Qu’il s’agisse d’un refuge loin du quotidien trépidant, d’un point de chute pour les amatrices et…
Vendre un bien immobilier en cas de maladie
La maladie peut bouleverser de nombreux aspects de la vie quotidienne. Les rendez-vous médicaux, les traitements, le repos et les décisions liées à la santé…
Indicateur de l’offre et de la demande en propriété du logement – 2e trimestre 2026
Au deuxième trimestre 2026, l’indicateur de l’offre et de la demande confirme la tendance principale du marché suisse de la propriété du logement: L’offre reste…